
Western Union Italia
- 9.94KRecensioni
- 4,6
- Sviluppatore
- Western Union Apps
- Rilasciato
- 11 apr 2016
Screenshot
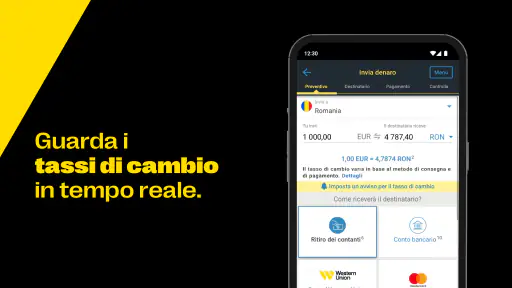
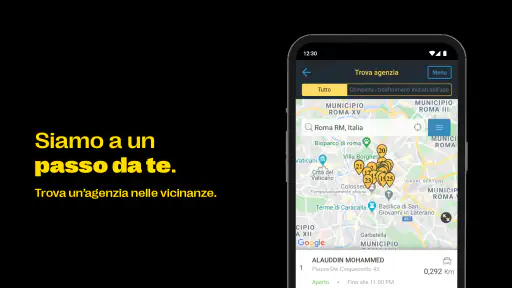
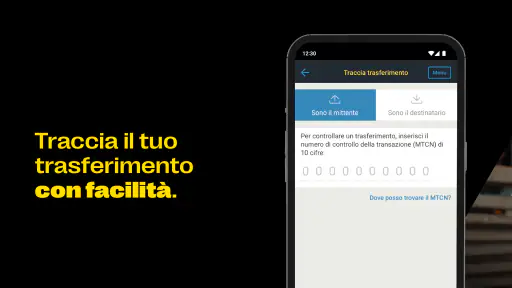
Quando devo inviare denaro dall’Italia, preferisco capire subito dove può nascere un intoppo: nella registrazione, nei dati del destinatario o nel passaggio finale del trasferimento. Ho provato Western Union Italia con questo approccio pratico e l’ho trovato un servizio finanziario pensato soprattutto per chi vuole gestire un invio senza recarsi immediatamente in un punto fisico. L’app è gratuita e il suo scopo è chiaro: accompagnare l’utente nell’invio di denaro partendo dall’Italia.
La prima impressione è positiva, ma non la definirei un’app da usare distrattamente. Un trasferimento di denaro richiede attenzione, perché un nome scritto male, un numero incompleto o una scelta poco chiara sul metodo di ricezione possono creare ritardi e correzioni scomode. Per questo la considero utile quando si procede con calma, controllando ogni schermata prima di confermare.
Il prodotto è sviluppato da Western Union Apps e rientra nella categoria della finanza. La sua diffusione è notevole: ha superato i dieci milioni di installazioni e mantiene una media di 4,6 su circa 150 mila valutazioni, con quasi diecimila recensioni. Sono segnali incoraggianti, anche se non sostituiscono una verifica personale del percorso che serve proprio a noi.
Il punto in cui l’esperienza può bloccarsi
Il momento più delicato non è necessariamente l’apertura dell’app, bensì il passaggio dalla consultazione all’operazione vera e propria. Finché si leggono le opzioni o si esplora il servizio, tutto appare relativamente semplice. Quando si inseriscono i dati di chi deve ricevere il denaro, invece, diventa importante distinguere con precisione il nome del destinatario, il Paese e le modalità disponibili.
Il mio consiglio è di non iniziare un invio mentre si è di fretta. Prima di procedere, conviene avere a portata di mano i dati esattamente come sono stati comunicati dal destinatario. Copiare con attenzione può essere più sicuro che riscrivere a memoria, soprattutto per nomi stranieri o informazioni composte da più parti. La precisione iniziale evita quasi sempre più problemi di qualsiasi tentativo di correzione successivo.
Un’altra fonte di frizione può essere la differenza tra ciò che l’utente si aspetta e ciò che il servizio mostra durante il percorso. Chi pensa a una semplice schermata per digitare una cifra potrebbe rimanere sorpreso dal numero di verifiche necessarie prima della conferma. In ambito finanziario è una cautela comprensibile, ma rende l’esperienza meno immediata rispetto a un’app di pagamento utilizzata per piccoli acquisti quotidiani.
Non interpreto quindi ogni richiesta di controllo come un difetto. La considero piuttosto il prezzo della natura del servizio. Se devo inviare denaro a una persona che si trova in un altro Paese, preferisco qualche passaggio in più a una conferma troppo rapida. Il limite è che l’app non è adatta a chi cerca la massima velocità senza leggere i dettagli.
Prima di cominciare: controlli che fanno risparmiare tempo
La preparazione conta più di quanto sembri. Io controllerei innanzitutto di avere una connessione stabile, perché interrompere il percorso mentre si stanno inviando informazioni può generare confusione: non sempre è immediato capire se un’operazione sia stata completata, salvata o semplicemente interrotta. In caso di dubbio, eviterei di ripetere subito l’invio senza aver verificato lo stato mostrato dall’app o la documentazione ricevuta.
È utile anche mantenere l’app aggiornata. La versione corrente è la 13.6 e richiede almeno Android 8.0; questo significa che un dispositivo molto vecchio potrebbe non essere compatibile o potrebbe offrire un’esperienza meno affidabile. Prima di attribuire un problema al servizio, controllerei la versione del sistema operativo e lo spazio disponibile sul telefono.
Su iPhone o Android, le voci del sistema possono cambiare, ma la logica resta la stessa: chiudere e riaprire l’app, verificare la connessione e installare gli aggiornamenti disponibili sono tentativi ragionevoli. Non risolvono un dato errato del destinatario, naturalmente, ma aiutano a separare un problema tecnico locale da un problema legato all’operazione.
Un controllo spesso trascurato riguarda la tastiera. La correzione automatica può modificare nomi propri o inserire spazi indesiderati. Per un messaggio comune è un inconveniente minimo; per un trasferimento è meglio rileggere ogni campo prima di andare avanti. Io disattiverei temporaneamente i suggerimenti solo se noto che il telefono sta alterando ciò che scrivo.
Come affrontare un invio senza perdersi
Il percorso più sicuro, nella mia esperienza, consiste nel trattare ogni schermata come un controllo indipendente. Prima scelgo con attenzione il Paese e l’importo, poi rileggo le informazioni del destinatario e infine verifico il riepilogo. Non considero il riepilogo una formalità: è il punto in cui posso ancora accorgermi di una svista prima della conferma.
Quando l’app mostra costi, tassi o dettagli dell’operazione, li leggerei senza saltare direttamente al pulsante finale. Non è prudente basarsi su un calcolo mentale o su un vecchio invio, perché le condizioni possono cambiare in base alla destinazione e alla modalità selezionata. L’app serve proprio a presentare i dettagli del trasferimento nel contesto dell’operazione che si sta preparando.
Un uso intelligente consiste nel separare la fase di preparazione da quella di conferma. Posso raccogliere prima le informazioni dal destinatario, controllare che siano complete e solo dopo aprire l’app per completare il flusso. In questo modo riduco il rischio di lasciare il telefono inattivo a metà procedura o di dover interrompere tutto per cercare un dato mancante.
Per un invio ricorrente alla stessa persona, non darei per scontato che la procedura sia identica ogni volta. Anche se il destinatario è lo stesso, ricontrollerei sempre l’importo e il riepilogo. La familiarità è utile, ma può portare a premere troppo rapidamente sulle schermate conosciute. In un’app finanziaria, l’abitudine è un vantaggio solo se resta accompagnata dalla rilettura.
Se qualcosa va storto durante la procedura
Il primo passo dopo un’interruzione è capire che cosa sia realmente successo. Se la connessione cade o l’app si chiude, non ripeterei immediatamente l’operazione. Prima controllerei eventuali conferme, notifiche o informazioni visibili all’interno dell’app. Il rischio più fastidioso non è soltanto dover ricominciare, ma creare incertezza ripetendo un’azione il cui stato non è chiaro.
Se il percorso si blocca prima della conferma, riaprire l’app e ripartire con calma può essere sufficiente. Se invece il problema compare sempre nello stesso punto, annoterei la schermata e il messaggio visualizzato, senza tentare modifiche casuali ai dati. Questa informazione è molto più utile se in seguito serve chiedere assistenza.
Quando il destinatario segnala di non aver ricevuto il denaro, eviterei di concludere subito che l’invio sia fallito. Possono esserci differenze tra l’invio, la disponibilità effettiva e la comunicazione ricevuta dall’altra persona. In quel caso controllerei lo stato dell’operazione e conserverei i riferimenti mostrati dall’app, invece di effettuare un secondo trasferimento per impazienza.
Un accorgimento concreto è fare uno screenshot del riepilogo solo se non contiene informazioni che non voglio conservare sul telefono, oppure annotare i dati essenziali in un luogo sicuro. Non condividerei mai pubblicamente ricevute, codici o dettagli del trasferimento. La comodità di avere tutto a portata di mano non deve trasformarsi in una nuova esposizione di informazioni sensibili.
Quando il problema non dipende dall’app
È facile attribuire ogni difficoltà all’applicazione, ma un trasferimento coinvolge più elementi. La connessione del telefono, la disponibilità del servizio scelto, i dati del destinatario e i controlli necessari possono incidere sull’esperienza. Se l’app si apre normalmente ma il flusso si ferma dopo l’inserimento delle informazioni, non darei per scontato che reinstallarla risolva qualcosa.
La reinstallazione può essere un ultimo tentativo tecnico, ma prima valuterei il costo pratico: bisogna ricordare le credenziali e rifare eventuali passaggi di accesso. Se il problema è un dato incompleto o non coerente, reinstallare non lo correggerà. Per questo preferisco procedere dai controlli più semplici e reversibili, come aggiornamento, connessione e rilettura dei campi.
Ci sono poi situazioni in cui un’app di trasferimento non è lo strumento migliore. Se devo pagare un negozio, dividere una cena con amici o spostare piccole somme tra persone che usano già lo stesso servizio digitale, un’app di pagamento quotidiano può risultare più rapida. Western Union Italia ha più senso quando l’obiettivo è inviare denaro secondo un percorso dedicato, soprattutto verso una persona che si trova altrove.
La differenza rispetto a una banca tradizionale è altrettanto importante. La banca può essere più comoda per trasferimenti abituali tra conti, mentre questa app è orientata a un’esperienza specifica di invio. Non la sceglierei automaticamente per ogni movimento di denaro: confronterei sempre la praticità del metodo, i dettagli mostrati prima della conferma e le esigenze concrete del destinatario.
Per chi è davvero comoda
Immagino una situazione realistica: un familiare in Italia deve inviare denaro a un parente all’estero e vuole preparare l’operazione la sera, senza cercare subito un punto fisico. In questo caso l’app può essere utile perché riunisce il percorso sul telefono e permette di controllare i dettagli prima di confermare. Il vantaggio principale non è soltanto la mobilità, ma la possibilità di iniziare con calma dall’ambiente che si usa ogni giorno.
La consiglierei anche a chi effettua invii occasionali e vuole mantenere una traccia ordinata delle proprie operazioni. Non serve essere esperti di finanza, ma serve leggere. L’interfaccia può guidare, non può sostituire la responsabilità dell’utente nel verificare destinatario, importo e condizioni dell’invio.
La eviterei invece se cerco esclusivamente un portafoglio digitale per pagamenti locali o una soluzione per trasferimenti frequenti tra i miei conti. In questi casi un servizio bancario o un’app di pagamento può adattarsi meglio alle abitudini quotidiane. Anche chi utilizza un telefono non aggiornabile dovrebbe controllare prima la compatibilità, perché il requisito minimo di Android 8.0 può escludere dispositivi datati.
Dal punto di vista dell’età, la classificazione PEGI 3 indica un’app adatta a un pubblico molto ampio, ma questo non significa che un minore debba gestire autonomamente un trasferimento. La classificazione riguarda il contenuto dell’app, non sostituisce la supervisione familiare né le regole necessarie quando si maneggiano denaro e dati personali.
La mia valutazione dopo l’uso
Il punto forte di Western Union Italia è la combinazione tra un obiettivo preciso e un percorso che invita a controllare l’operazione. Non la considero un’app spettacolare, e non deve esserlo: il suo valore sta nel rendere più accessibile un invio di denaro dall’Italia attraverso il telefono. La presenza di oltre dieci milioni di installazioni conferma che risponde a un’esigenza concreta, mentre la valutazione media di 4,6 suggerisce un’esperienza generalmente apprezzata.
Il limite principale è la sensibilità agli errori dell’utente. Chi compila in fretta può trovare scomodo dover ricontrollare tutto, ma proprio questa attenzione è necessaria. Anche la gestione dei problemi richiede metodo: non ripetere un invio alla cieca, non modificare dati casualmente e non confondere un blocco tecnico con un problema legato al destinatario sono abitudini che fanno la differenza.
Il fatto che sia gratuita rende semplice provarla, ma non significa che ogni trasferimento sia privo di costi o che tutte le destinazioni funzionino allo stesso modo. Io userei l’app per esaminare con attenzione il riepilogo specifico prima di confermare, senza basarmi su esperienze precedenti. È un passaggio piccolo, ma indispensabile per capire davvero quanto convenga quella singola operazione.
In conclusione, Western Union Italia è una scelta sensata per chi vuole inviare denaro dall’Italia e preferisce preparare il trasferimento tramite smartphone, accettando qualche controllo in più. La versione 13.6 e il supporto da Android 8.0 la rendono accessibile a molti dispositivi ancora in uso. Io la raccomanderei a chi lavora con dati precisi e non ha fretta di saltare il riepilogo; sceglierei invece un’app bancaria o di pagamento diversa per le esigenze quotidiane più semplici e immediate.
In evidenza
- Ampia rete di agenti e punti di ritiro in Italia e all’estero.
- Possibilità di monitorare lo stato del trasferimento in tempo reale.
- Supporto a diversi metodi di pagamento
- inclusi carta e conto bancario.
- Interfaccia dell’app chiara
- con procedure guidate per ogni operazione.
- Disponibile il calcolo anticipato di commissioni e tasso di cambio.
Limitazioni
- Commissioni e tassi di cambio possono variare sensibilmente in base all’operazione.
- Alcuni trasferimenti richiedono verifiche d’identità e documenti aggiuntivi.
- I tempi di accredito non sono sempre immediati
- soprattutto nei bonifici bancari.
- Il ritiro in contanti può dipendere dagli orari e dalla disponibilità dell’agente.
- L’assistenza e alcune funzioni possono differire a seconda del Paese di destinazione.
Domande frequenti
Che cos’è Western Union Italia e quali servizi offre?
Western Union Italia è un servizio per inviare e ricevere denaro, sia in Italia sia verso numerosi Paesi esteri. Tramite l’app puoi effettuare trasferimenti, controllare le commissioni e il tasso di cambio, seguire lo stato dell’operazione e, in base alla destinazione, scegliere tra accredito su conto bancario, carta, portafoglio digitale o ritiro in contanti presso un’agenzia autorizzata.
Come si invia denaro con l’app Western Union Italia?
Dopo aver installato l’app, devi creare un profilo o accedere al tuo account, selezionare il Paese di destinazione, inserire l’importo e i dati del destinatario, quindi scegliere il metodo di consegna e pagamento disponibile. Prima della conferma vengono normalmente mostrati costi, cambio e importo ricevuto. Verifica sempre con attenzione nome e dati del beneficiario, perché eventuali errori possono causare ritardi.
Quanto costa utilizzare Western Union Italia e quanto tempo richiede un trasferimento?
Il costo dipende da diversi fattori: importo inviato, Paese di destinazione, metodo di pagamento, modalità di ricezione e velocità scelta. Anche il tasso di cambio può influire sul totale. Alcuni trasferimenti possono arrivare rapidamente, mentre quelli verso conti bancari potrebbero richiedere più tempo. L’app mostra generalmente una stima aggiornata di commissioni, tempi e somma ricevuta prima dell’invio.
È sicuro usare Western Union Italia per inviare denaro?
L’app utilizza procedure di verifica dell’identità e sistemi di protezione pensati per tutelare gli utenti e monitorare le transazioni. Tuttavia, la sicurezza dipende anche dal comportamento personale: non condividere password, codici di verifica o dati della transazione con sconosciuti. Western Union non dovrebbe essere usata per pagare venditori non verificati, richieste urgenti sospette o offerte troppo vantaggiose per essere credibili.
Cosa serve per ricevere denaro tramite Western Union Italia?
I requisiti cambiano in base al metodo di ricezione e alle regole del Paese coinvolto. Per il ritiro in contanti è normalmente necessario un documento d’identità valido e il codice della transazione, oltre ai dati corretti del mittente. Per l’accredito digitale o bancario possono essere richieste ulteriori informazioni. Prima di recarti in un’agenzia, controlla nell’app i documenti accettati e lo stato del trasferimento.


